الذكاء الحسابي و المصارف : تغيير كبير في الخدمات المالية
الذكاء الحسابي و المصارف : تغيير كبير في الخدمات المالية
Blog Article
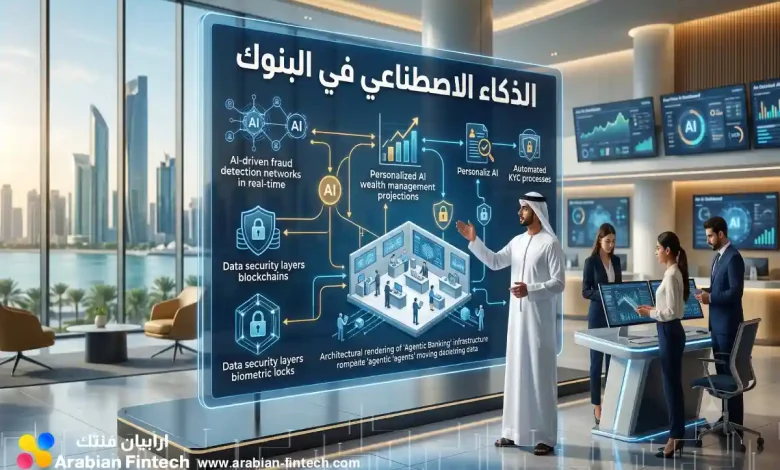
التحليل الآلي يُحدث تغييراً كبيرة في صناعة الخدمات المصرفية. فمن بواسطة برامج التحليل الآلي، تتبنى المؤسسات طرقاً مبتكرة لـتحسين تجربة المستخدم، وتبسيط العمليات، وتوفير التكاليف، ومواجهة التلاعب الإلكترونية. ويغطي ذلك برامج بما في ذلك الروبوتات الحاسوبيين، وتحليل الأرقام، وصياغة العروض. تتوقع البنوك أن يقدم التعلّم الحسابي في تحسين الفعالية وتنمية الربحية.
حلول الذكاء في مجال القطاع المصرفيّ : استعراض شاملة
تُحدث استخدامات الذكاء الاصطناعيّ تحولاً ضمن القطاع المالي ، حيث تطوير الأداء و توفير حلول أكثر للمستخدمين . تشمل هذه الاستخدامات حلول لمنع عن تطوير عمليات تقييم المخاطر، و تيسير العمليات الروتينية، و تخصيص الخدمات المالية للعملاء، و تطوير كفاءة عملية اتخاذ القرارات الائتمانية بشكل كبير .
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع البنكي ، مُشكِّلاً مستقبل العمليات وخدمات الزبائن. تتضمنها هذه التحولات تطوير روبوتات محادثة آلية لتقديم خدمة عاجل، و تطوير وظائف الكشف عن التلاعب، و تبسيط الإجراءات الروتينية مثل تنفيذ القروض و فحص المخاطر. علاوة على ذلك ، تُمكن النماذج الذكية من تصميم عروض مصرفية أكثر دقة لكل عميل ، مما يساهم في زيادة الولاء و تعظيم الإنتاجية .
- تعزيز تجربة العملاء .
- تسريع العمليات الإدارية.
- تحسين الأمن من الاحتيال .
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه القطاع المصرفي تهديدات حادة من التلاعب المالي و الاختراقات الإلكترونية . لحسن الحظ ، يمثل الذكاء الاصطناعي أداة فعالة لمواجهة هذه المشكلات. يمكن الحلول المدعومة بالتعلم الآلي تحليل تدفقات كبيرة من المعاملات في ثوانٍ، واكتشاف الأنماط الاحتيالية التي قد تشير إلى نشاط احتيالي . بالإضافة إلى ذلك يمكن أن يقوم على أتمتة عمليات المراجعة عن الجرائم ، وتحسين دقة الاستجابة الأمنية. يشمل ذلك ما يلي:
- فحص سلوك المستخدمين
- التنبؤ المخاطر المستقبلية
- حماية هويات أصحاب الحسابات
ونتيجة لذلك ، يلعب الذكاء الاصطناعي بشكل جوهري في حماية البنوك من الأضرار الناجمة عن الاحتيال .
تطوير تجربة الزبائن باستخدام تعلم الآلة في البنوك
تمثل تكنولوجيا الذكاء الاصطناعي فرصة فعالة تخصيص أداء الحلول الرقمية وتقديم رحلة العملاء . من خلال تحليل البيانات الرقمية يمكنه للقطاع المصرفي استباق طلبات العملاء {و إعطاء عروض فردية {و إجراء الإجراءات التي كانت تستغرق وقتًا. الأمر يساهم في تحسين الرضا العملاء {و زيادة الكفاءة للبنك .
تقنية الذكاء الاصطناعي والائتمان: تقييم شامل وموافقات أسرع بكثير
تُحدث تقنية الذكاء الاصطناعيّ ثورة حقيقية في قطاع التمويل التقليدي. فبدلاً من الاعتماد على العمليات اليدوية التقليدية لتقييم الجدارة الائتمانية ، تُمكن الأنظمة الذكية من دراسة البيانات بطريقة أسرع وأكثر فعالية. هذا يؤدي إلى تأييدات أسرع بكثير على القروض ، و تقليل التكاليف المرتبطة بالعمليات اليدوية . كما أن الحلول الذكية تسمح بإمكانية إتاحة خدمات التمويل للفئات التي محرومة من قبل بسبب عدم البيانات الكاملة.
- تعزيز المخاطر الائتمانية
- تسريع دورة التأييد
- تخفيض التكاليف المرتبطة بالعمليات
الروبوتات المتقدمة في القطاع المصرفي: خدمة عملاء على مدار الساعة
تُحدث الروبوتات الذكية ثورة في خدمة العملاء في البنوك . توفر هذه التقنية إمكانية توفير خدمات الزبائن على مدار الساعة، على اليوم . يمكن للعملاء الآن الحصول على إجابات حول معاملاتهم و تنفيذ التحويلات بشكل و بفاعلية . تساهم هذه الروبوتات أيضًا البنوك في خفض التكاليف و تعزيز الإنتاجية .
- تقديم دعم فوري
- خفض مدد الانتظار
- تعزيز إرضاء الزبائن
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات التحليل الذكي الاصطناعي والـ البيانات المتقدمة ثورة حقيقية في القطاع المصرفي، حيث تتيح للمصارف تحليل رؤى قيّمة لتعزيز التوسع وتحسين الإنتاجية. من خلال تحليل كميات ضخمة من البيانات، يمكن للقائمين على القطاع تحديد اتجاهات جديدة واتخاذ استراتيجيات أفضل فعالية، مما يسهم إلى نمو أكثر ربحية .
صعوبات و الفرص الفرص : استخدام التعلم الآلي في قطاع البنوك العربية
يشهد صناعة البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ الذكاء كأداة لتحسين الكفاءة وتسريع التكاليف. ومع ذلك، يواجه استيعاب هذه التقنية مجموعة العقبات. تتضمن هذه الصعوبات نقص الخبرات المتخصصة في الذكاء الاصطناعي، و ضعف البنية التحتية التكنولوجية، و مخاوف الأمن السيبراني و حماية البيانات. بالإضافة إلى ذلك، تتوفر فرص هائلة للبنك العربي لتحقيق من الذكاء الاصطناعي. تشمل هذه الفرص تحسين خدمة العملاء من خلال الروبوتات الذكية، و تعزيز عمليات التعامل مع المخاطر، و اكتشاف أحداث الاحتيال. يحتمل للذكاء الاصطناعي أن يساعد في تقديم المنتجات المصرفية و تحسين تجربة المستثمر.
- الخبرات
- المصرفية اتبع الرابط
- الذكاء الاصطناعي
- قطاع البنوك
الذكاء الاصطناعي والامتثال: تسهيل المسؤوليات المصرفية الشاقة
تسهل الذكاء الاصطناعي، مع التركيز على التوافق التنظيمي، للمؤسسات الاستثمارات تسهيل العمليات المصرفية المعقدة بشكل كبير. فهي تساهم في أتمتة عمليات المراقبة من الجرائم المالية، و زيادة جودة التقارير، و الحد الأخطاء المرتبطة مع. كما تُتيح للأبناك تحديث قدرة الفريق و تخفيض الجهود من خلال تبسيط الإجراءات الروتينية.
مستقبل الذكاء الاصطناعي في القطاع المصرفي: رؤى و تحليلات
يشهد القطاع المالي تحولاً رقمياً كبيراً مدفوعاً بالتقدم السريع في مجال الذكاء الاصطناعي. نتوقع أن تتزايد تطبيقات الذكاء الاصطناعي بشكل واسع ، بدءاً من تطوير تجربة العميل ووصولاً إلى تبسيط العمليات الداخلية . سيساهم الذكاء الاصطناعي في منع الاحتيال، و تقييم المخاطر، و تخصيص الخدمات المالية بشكل أكثر فعالية. يمكننا أن نتوقع أيضاً زيادة في استخدام الروبوتات الذكية لتقديم خدمة عملاء عالية الجودة. تدل التحليلات إلى أن المؤسسات المالية التي تستثمر الذكاء الاصطناعي بشكل شامل ستكون في وضع أفضل للمنافسة في العصر المقبل .
- تطوير تجربة المواطن
- أتمتة العمليات الأساسية
- تحديد الاحتيال
- تقديم الخدمات المالية
الذكاء الاصطناعي الصناعي: حلول فعّالة لتحسين أداء البنوك
تُحدث الذكاء الاصطناعي ثورة حقيقية في القطاع المصرفي من خلال تقديم طرق جديدة تساهم في رفع فعالية المهام. بدءًا من أتمتة الإجراءات الرئيسية وصولًا إلى تطوير عمليات مكافحة الاحتيال، يُمكّن الذكاء القطاع المصرفي من توفير خدمات أكثر كفاءة للمستخدمين وتحقيق أهداف أرباح أكثر.
Report this page